算定基礎届とは、4月から6月の給与で社会保険料を決め直す届出

こんにちは!
埼玉県新座市の助成金に強い「福田社会保険労務士事務所」代表の福田です!
新座市、朝霞市、志木市、和光市の中小企業様の顧問先企業様を中心に、労務相談や給与計算、経営相談まで幅広くサポートさせていただいております。
本日のテーマは、よく耳にされることの多い、「算定基礎届」について解説します。
算定基礎届は「さんていきそとどけ」と読み、社会保険料のもとになる「標準報酬月額」を1年に1度決め直すために出す届出です。4月・5月・6月に支払った給与をもとに、7月1日から7月10日までに提出します。ここで決まった額が、その年の9月分の保険料から翌年8月分まで使われます。この記事では、対象になる人、標準報酬月額の出し方、届書の書き方、ケース別の注意点、提出方法、月額変更届との違い、提出しなかった場合の罰則まで、7月に初めて担当される方にもわかるように順に整理していきます。
 新人人事部 S郎
算定基礎届って確か7月に
やるやつですよねー?
入社してすぐの頃によく
分からず困った覚えが
あります。。
 社労士 福田
そうです!
スケジュールがタイトなので、
大変でしたよねー?!
\助成金ってどんなものかご存知ですか?/
助成金ガイドブックのサンプル
【Amazonにて発売中】助成金ガイドブックの一部を無料で公開します。
助成金に強い社会保険労務士が、場面ごとに注意点を交えながら、分かりやすく解説!
- 助成金について理解が深まる!
- 従業員が一人からでも活用できる助成金が分かる!
- 助成金申請に必要な書類が分かる!
- 絶対に活用すべき助成金7選が分かる!
「難しいし、自社には使えないでしょう..?」と思っている方も本書を読めば、
あなたにぴったりな助成金が分かります。
算定基礎届とは、標準報酬月額を1年に1度決め直すための届出です
算定基礎届は、いま実際に支払っている給与と、保険料のもとになっている金額とがズレないように、毎年決め直すための書類です。この章では、算定基礎届で何が決まるのか、この見直しを「定時決定」と呼ぶこと、月額変更届との違いの3つを見ていきます。
算定基礎届で決まるのは、健康保険料・介護保険料・厚生年金保険料のもとになる額
算定基礎届とは、健康保険料、介護保険料、厚生年金保険料の計算の基礎となる標準報酬月額を届出するものです。
この標準報酬月額に保険料率をかけて毎月の保険料が算出されます。
算定基礎届は年に一度しか行われず、届出した額は簡単に訂正することはできません。
そのため、経営者や人事担当者、そして我々社労士は非常に神経を使います。
では具体的に、算定基礎届について見ていきましょう!
算定基礎届とは、健康保険や厚生年金保険の被保険者が実際に受け取っている報酬と、既に決められている標準報酬月額が大きくかけはなれないように、毎年一回標準報酬月額を決め直して届出する書類です。
この見直しを「定時決定」といいます
社会保険の手続では、この標準報酬月額の見直しを「定時決定」と言います。
定時決定では、4~6月の報酬を元に7月1日から7月10日に届出を行い、その内容が9月からの保険料に反映されます。
ここで決まった標準報酬月額は、その年の9月から翌年8月までの各月に使われます。届書にも「この届書により決定された標準報酬月額はその年の9月分保険料(10月納付分)から適用となります」と書かれています。1年間ずっと使う数字なので、4月・5月・6月の給与の集計を間違えると、その影響が1年続きます。
参考:日本年金機構「定時決定(算定基礎届)」
算定基礎届と月額変更届の違い
標準報酬月額を決め直す届出には、算定基礎届のほかに「月額変更届」があります。算定基礎届は毎年決まって出すもの、月額変更届は給与が大きく変わったときに出すものです。並べて整理します。
| 算定基礎届(定時決定) | 月額変更届(随時改定) | |
|---|---|---|
| 出すきっかけ | 毎年決まって出す | 昇給・降給などで固定的賃金が変わったとき |
| 対象になる人 | 7月1日現在のすべての被保険者と70歳以上被用者 | 固定的賃金が変わり、3か月の平均で標準報酬月額が2等級以上動いた方 |
| 見る期間 | 4月・5月・6月 | 変動があった月から続く3か月 |
| 支払基礎日数 | 17日以上の月で平均する(区分による例外あり) | 3か月とも17日以上(特定適用事業所の短時間労働者は11日以上) |
| 提出時期 | 毎年7月1日から7月10日まで | 該当したらすみやかに |
| いつから変わるか | その年の9月から翌年8月まで | 変わった後の給与を初めて受けた月から4か月目 |
7月・8月・9月に随時改定に該当する方は、月額変更届による改定のほうが優先されます。この場合は月額変更届を必ず提出し、算定基礎届の備考欄「3.月額変更予定」に○を付けます。
参考:日本年金機構「随時改定(月額変更届)」/同「被保険者報酬月額算定基礎届」届書(様式コード2225)記入方法欄
算定基礎届の対象になる人・ならない人
7月1日の時点で在籍している被保険者が対象です。入社したばかりの方や、6月中に退職された方は対象から外れます。
7月1日時点で在籍している被保険者が対象です
対象になるのは、7月1日現在でその事業所に使用されているすべての被保険者と、70歳以上被用者です。パート・アルバイトの方も、社会保険に加入していれば対象に含まれます。
育児休業中・介護休業中・私傷病で休職中の方も、被保険者である以上は対象です。届出そのものは必要で、報酬の支払いがない場合の書き方が変わるだけです。書き方はこの記事の「作成の注意点」で説明します。
対象から外れる4つのケース
次に当てはまる方は、その年の算定基礎届の対象から外れます。
| 対象から外れる人 | 理由 |
|---|---|
| 6月1日以降に資格取得した方 | 入社時にすでに標準報酬月額が決まっており、翌年8月まで使うため |
| 6月30日までに退職した方 | 7月1日時点で被保険者でないため |
| 7月の随時改定に該当した方 | 随時改定で決まった額が優先されるため |
| 8月または9月に随時改定が予定されている旨の申出を行った方 | 算定基礎届の提出を省略できるため |
なお、印字された用紙に6月30日までに退職した方の名前が載っている場合は、⑱備考欄の「9.その他」に○を付け、( )内に「6/30退職」のように書きます。
8月・9月の随時改定が不該当となった場合は、算定基礎届の提出が必要になります。省略したままにせず、8月・9月の給与が確定した時点で必ず確認し、すみやかに提出してください。
参考:日本年金機構「4-1:算定基礎届(定時決定のため、4月~6月の報酬月額の届出を行うとき)」詳細説明/e-Gov法令検索「健康保険法」第41条第3項
標準報酬月額とは、給与を等級で区切ったものです
標準報酬月額は、毎月の給与そのものではなく、給与を一定の幅で区切って当てはめた金額です。実際の給与が1円単位で違っても、保険料は等級ごとの金額で計算します。
ではもう一つ、先ほど出てきた「標準報酬月額」についてお話します!
標準報酬月額とは、毎月の健康保険料や厚生年金保険料を計算するときに用いるもので、被保険者が受け取っている報酬を等級別に区分した報酬月額のことです。
月額報酬218,000円なら、標準報酬月額は220,000円です
例えばある従業員Aさんの月額報酬が218,000円だとすると、標準報酬月額は220,000円となります。
報酬月額が210,000円以上230,000円未満の方は、健康保険では第18級にあたり、標準報酬月額は220,000円になります。1円単位ではなく、この区切りで当てはめます。
参考:e-Gov法令検索「健康保険法」第40条第1項 別表
等級は「標準報酬月額保険料額表」で決まっています
この等級は、以下のように「標準報酬月額保険料額表」で定められています。
※例として、令和8年度の埼玉県の標準報酬月額保険料額表となります。
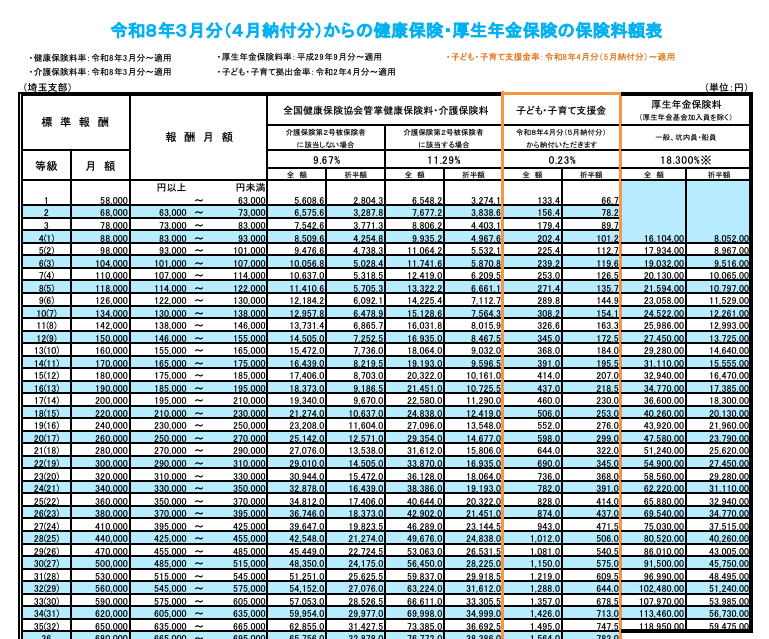
令和8年度保険料額表の都道府県別の標準報酬月額保険料額表は、下記からご確認いただけます。

令和8年度の埼玉県の健康保険料率は9.67%で、令和7年度の9.76%から引き下げられました。40歳から64歳までの方には、これに全国一律の介護保険料率1.62%が加わります。
参考:全国健康保険協会「令和8年度保険料額表」/同「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
なお、算定基礎届はこの等級区分の変更のための届出になります。
報酬に含まれるもの・含まれないもの
標準報酬月額のもとになる「報酬」は、基本給だけではありません。労働の対価として毎月決まって受け取るものが幅広く入ります。現金で支払うものだけでなく、現物で支給するものも含めます。
| 報酬に含まれるもの | 基本給、残業手当、通勤手当、住宅手当、家族手当、役職手当、精勤手当、休業手当、年4回以上の賞与、通勤定期券・食事・住宅・被服などの現物支給 |
|---|---|
| 報酬に含まれないもの | 年3回以下の賞与(標準賞与額として別に扱う)、結婚祝金などの慶弔見舞金、出張旅費、交際費、退職手当、傷病手当金などの公的給付 |
役員の方も、社会保険の被保険者であれば役員報酬を報酬に含めます。
労働保険の年度更新とは、報酬の範囲が違います。同じ7月10日が締切なので同じ集計で済ませたくなりますが、年3回以下の賞与は、労働保険では賃金総額に含め、社会保険では報酬に含めません。2つの手続きで同じ数字を使い回すと、どちらかが合わなくなります。
参考:日本年金機構「標準報酬月額の対象となる報酬とは何ですか。」/厚生労働省「労働保険の年度更新とは」
標準報酬月額の算出方法|4月から6月の平均で決まります
標準報酬月額は、4月・5月・6月に支払った給与の平均額から決まります。手順は3つです。
- 手順1 支払基礎日数が17日以上の月を選ぶ
- 手順2 その月の報酬を、通貨によるものと現物によるものに分けて合計する
- 手順3 平均額を出して、保険料額表に当てはめる
手順1 支払基礎日数が17日以上の月を選ぶ
まず、4月・5月・6月のそれぞれについて、給与計算の基礎になった日数(支払基礎日数)を出します。届書の「⑩給与計算の基礎日数」の欄に書く数字です。
平均額を出すときに使うのは、この日数が17日以上の月だけです。17日未満の月は、次の手順で出す「⑭総計」に入れません。
ここでひとつ、間違えやすい点があります。⑩に書くのは給与を支払った日ではなく、給与計算の基礎となった日数です。届書の記入方法欄にも「※基礎日数は給与支払日ではありませんので、ご注意ください」と明記されています。
支払基礎日数そのものの数え方(完全月給制・日給月給制・時給制での違い、有給休暇や欠勤・休職の扱い)は、別の記事でくわしく解説しています。

参考:日本年金機構「被保険者報酬月額算定基礎届」届書(様式コード2225)記入方法欄
手順2 通貨によるものと現物によるものを合計する
選んだ月ごとに、支払った報酬を2つに分けて書きます。
- ⑪通貨によるものの額 給料・手当など名称を問わず、労働の対償として金銭で支払われるすべての合計額
- ⑫現物によるものの額 食事・住宅・被服・定期券など、金銭以外で支払われるもの
⑫に書く金額は、実際にかかった費用ではありません。厚生労働大臣が定めた額を使います。食事と住宅は都道府県ごとに価額が決まっており、被服などその他のものは時価で計算します。
⑪と⑫を足した額が「⑬合計」です。ここまでを4月・5月・6月のそれぞれについて書きます。
参考:日本年金機構「被保険者報酬月額算定基礎届」届書(様式コード2225)記入方法欄
手順3 平均額を出して保険料額表に当てはめる
手順1で選んだ月の⑬合計を足したものが「⑭総計」です。これを、選んだ月の数で割った額が「⑮平均額」になります。
⑮平均額は、1円未満を切り捨てます。四捨五入ではありません。
出た平均額を標準報酬月額保険料額表に当てはめると、等級と標準報酬月額が決まります。先ほどの例でいえば、平均額が218,000円なら第18級・標準報酬月額220,000円です。
参考:日本年金機構「被保険者報酬月額算定基礎届」届書(様式コード2225)記入方法欄
一般の被保険者・短時間労働者・パートで基準の日数が違います
手順1で使った「17日以上」という基準は、働き方の区分によって変わります。名前が似ている「短時間労働者」と「パート(短時間就労者)」は別のものです。ここを取り違えると平均額が変わってしまいます。
| 区分 | 届書での定義 | ⑭総計に入れる月 |
|---|---|---|
| 一般の被保険者 | — | 支払基礎日数が17日以上の月 |
| 短時間労働者(特定適用事業所等) | 1週間の所定労働時間または1か月の所定労働日数が正社員の4分の3未満の方のうち、週20時間以上勤務し、特定適用事業所等に使用されているなど一定の条件を満たした方 | 支払基礎日数が11日以上の月 |
| パート(短時間就労者) | 1週間の所定労働時間および1か月の所定労働日数が正社員の4分の3以上の短時間就労者 | 17日以上の月。4月から6月に17日以上の月がない場合は、15日以上の月 |
どの区分でも、基準の日数を満たす月が1つもない場合は、従前の標準報酬月額をそのまま使って決定します。
参考:日本年金機構「定時決定(算定基礎届)」5.短時間就労者の定時決定/6.特定適用事業所に勤務する短時間労働者の定時決定
算定基礎届の記入方法|⑦から⑱までの書き方
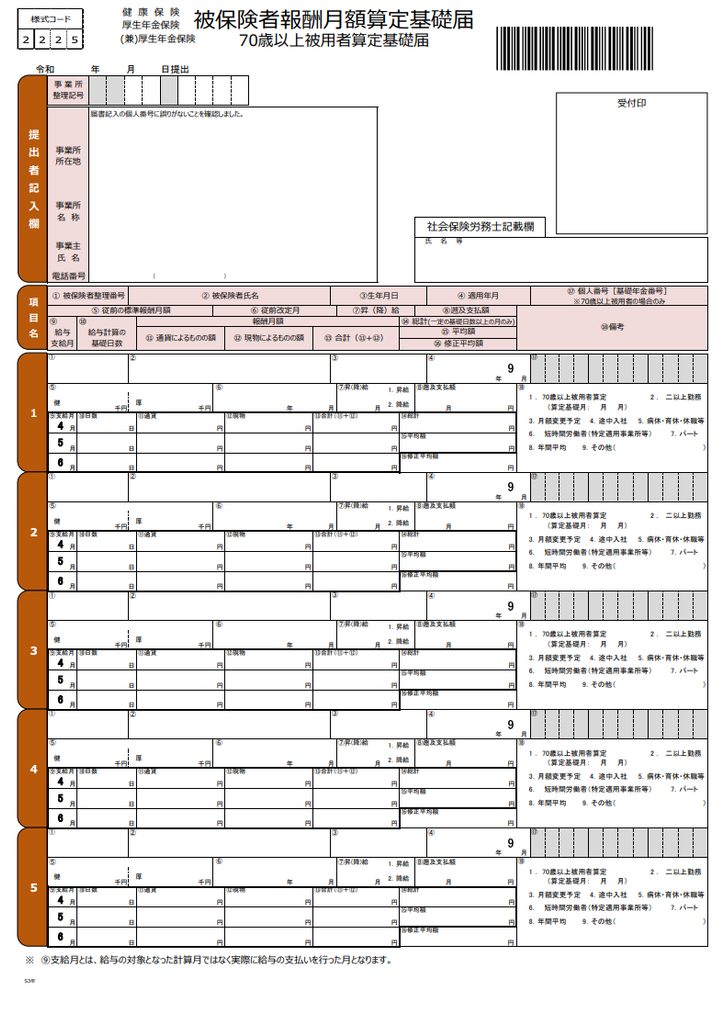
届書の様式コードは2225です。6月中旬以降に、対象となる被保険者の氏名・生年月日・従前の標準報酬月額などが印字された用紙が事業所へ届きます。会社が書き込むのは、主に⑦から⑱までの欄です。
| 欄 | 名称 | 書くこと |
|---|---|---|
| ⑦ | 昇(降)給 | 4月から6月の支払期に昇給・降給があった月を書き、「1.昇給」「2.降給」のどちらかを○で囲む |
| ⑧ | 遡及支払額 | 4月から6月の支払期に遡及分の支払があった月と、支払われた遡及差額分 |
| ⑨ | 給与支給月 | 4月・5月・6月(印字済み) |
| ⑩ | 給与計算の基礎日数 | 各月の支払基礎日数。給与の支払日ではありません |
| ⑪ | 通貨によるものの額 | 名称を問わず、労働の対償として金銭で支払われるすべての合計額 |
| ⑫ | 現物によるものの額 | 食事・住宅・被服・定期券など。厚生労働大臣が定めた額で計算する |
| ⑬ | 合計(⑪+⑫) | ⑪と⑫の合計額 |
| ⑭ | 総計 | ⑩が17日以上(短時間労働者は11日以上)の月の⑬を合計した額。パートで17日以上の月がない場合は15日以上の月 |
| ⑮ | 平均額 | ⑭を該当月数で割った額。1円未満は切捨て |
| ⑯ | 修正平均額 | 遅配分の給与や、さかのぼった昇給の差額が対象月に含まれている場合に、その差額を除いて計算し直した平均額。低額の休職給が支払われた月がある場合は、その月を除いた月数と総計で出し直す |
| ⑰ | 個人番号[基礎年金番号] | 70歳以上被用者の方のみ記入する |
| ⑱ | 備考 | 1から9の区分のうち、該当するものを○で囲む |
⑦・⑧・⑯はセットで使います。4月から6月の間に昇給があり、さかのぼった分の差額をまとめて支払った場合は、⑪通貨に差額を含めた金額をそのまま書いたうえで、⑦に昇給のあった月、⑧に差額が支払われた月と金額、⑯に差額を除いて計算し直した平均額を書きます。さかのぼった差額はその月に本来受けるべき報酬ではないため、そのまま平均すると実態より高い標準報酬月額になってしまいます。
参考:日本年金機構「被保険者報酬月額算定基礎届」届書(様式コード2225)記入方法欄/同「4-1:算定基礎届」(届書様式・記入例)
⑱備考欄で○を付ける9つの区分
⑱備考欄には9つの区分があり、該当するものを○で囲みます。ここを付け忘れると、正しい方法で計算していても差し戻しになります。
| 区分 | ○を付けるとき | あわせて書くこと |
|---|---|---|
| 1.70歳以上被用者算定 | 70歳以上被用者について提出するとき | 算定期間中に70歳に到達したなどで健康保険と厚生年金保険の算定基礎月が異なる場合のみ、( )内に70歳以上被用者分の算定基礎月 |
| 2.二以上勤務 | 2か所以上の適用事業所で勤務しているとき | — |
| 3.月額変更予定 | 7月・8月・9月改定の月額変更に該当するとき | 別途『被保険者報酬月額変更届』を必ず提出する |
| 4.途中入社 | 給与の支払い対象となる期間の途中から資格取得し、1か月分の給与が支給されない月があるとき | 「9.その他」に入社(資格取得)年月日と給与の締め支払日 |
| 5.病休・育休・休職等 | 病気休職・育児休業・休職などに該当するとき | 「9.その他」にその期間 |
| 6.短時間労働者(特定適用事業所等) | 短時間労働者に該当するとき | — |
| 7.パート | パート(短時間就労者)に該当するとき | — |
| 8.年間平均 | 年間報酬の平均で算定することを希望するとき | 申立書・同意書などの添付書類を提出する |
| 9.その他 | 上のどれにも当てはまらない事情があるとき | ( )内に内容。7月1日時点ですでに退職している場合は「6/30退職」など、給与支給月に被保険者区分の変更があった場合は「5月 短時間」など |
参考:日本年金機構「被保険者報酬月額算定基礎届」届書(様式コード2225)記入方法欄
算定基礎届作成の注意点|ケース別の取扱い
4月・5月・6月の平均で計算すると、その方の実態とかけ離れた標準報酬月額になってしまうことがあります。この場合、通常とは違う方法で計算する「保険者算定」ができます。
日本年金機構は、保険者算定ができる基準として次の5つを挙げています。
- 4月・5月・6月に、3月以前分の給与の遅配を受けた場合や、さかのぼった昇給によって数か月分の差額を一括して受けた場合など、その期間に通常受けるべき報酬以外の報酬の支払いを受けた場合
- 4月・5月・6月のいずれかの月に、低額の休職給を受けた場合
- 4月・5月・6月のいずれかの月に、ストライキによる賃金カットがあった場合
- 4月から6月の平均から算出した標準報酬月額と、前年7月から当年6月までの平均から算出した標準報酬月額に2等級以上の差が生じ、その差が業務の性質上例年発生することが見込まれる場合
- 給与計算期間の途中で資格取得(途中入社)したことにより、4月・5月・6月のいずれかに1か月分の報酬が支給されない月がある場合
根拠となる条文は健康保険法第44条・厚生年金保険法第24条です。ここからは、実務でよくあるケースを順に見ていきます。
参考:日本年金機構「4-1:算定基礎届」詳細説明
4月から6月に残業が集中した場合(年間平均による保険者算定)
4月から6月が繁忙期で残業が集中する会社では、その3か月だけを見ると、1年を通した実態より高い標準報酬月額になってしまいます。この場合、1年間の平均で算定できます。これを「年間平均」といい、⑱備考欄の「8.年間平均」に○を付けて申し立てます。
認められるには、3つとも満たす必要があります。
- 通常の方法で算出した標準報酬月額(当年4月から6月の平均。支払基礎日数17日未満の月を除く)と、年間平均で算出した標準報酬月額(前年7月から当年6月の平均。同じく17日未満の月を除く)に、2等級以上の差が生じていること
- その2等級以上の差が、業務の性質上例年発生することが見込まれること
- 被保険者本人が同意していること
添付書類も決まっています。
- (様式1)年間報酬の平均で算定することの申立書
- (様式2)保険者算定申立に係る例年の状況、標準報酬月額の比較及び被保険者の同意等
次の場合は対象になりません。前年7月から当年6月までの支払基礎日数が17日未満の月しかない場合、2等級以上の差が生じない場合、その差が例年発生するものでない場合、本人の同意がない場合、当年4月・5月に資格取得した方、当年7月から9月に随時改定を行った場合です。
「今年はたまたま忙しかった」というだけでは認められません。例年そうなる業務かどうかが分かれ目です。判断に迷う場合は、申し立てる前に年金事務所または社労士へご相談ください。
参考:日本年金機構「年間平均の手続き」詳細説明/同「4-2:算定基礎届(定時決定のため、4月~6月の報酬月額の届出を行う際、年間報酬の平均で算定するとき)」
4月から6月に報酬の支払いがない場合(病休・育休・休職)
育児休業や介護休業、私傷病による休職で、4月・5月・6月に報酬の支払いがない方も、算定基礎届の提出は必要です。
この場合は、⑭総計と⑮平均額の欄を空欄にし、従前の標準報酬月額をそのまま使って決定します。⑱備考欄の「5.病休・育休・休職等」に○を付け、「9.その他」にその期間を書きます。
低額の休職給が支払われた月がある場合は、その月を除いた月数と総計で平均額を出し直し、⑯修正平均額に書きます。
参考:日本年金機構「4-1:算定基礎届」詳細説明/届書(様式コード2225)記入方法欄
給与計算期間の途中で入社した場合
給与の支払い対象となる期間の途中で資格取得した方は、その月の給与が1か月分そろっていません。この月(途中入社月)を除いた月が算定の対象になります。
⑱備考欄の「4.途中入社」に○を付け、「9.その他」に入社(資格取得)年月日と給与の締め支払日を書きます。締め支払日を書くのは、どの月が1か月分そろっていないかを年金事務所側で確認するためです。
参考:日本年金機構「被保険者報酬月額算定基礎届」届書(様式コード2225)記入方法欄
担当者が迷いやすい5つの注意点
ここまでのようなイレギュラーなケースではなく、普通の従業員のぶんでも間違えやすい点を5つ挙げます。毎年同じところで手が止まりやすい部分です。
- ⑩は給与の支払日ではありません。給与計算の基礎となった日数です。届書の記入方法欄にもわざわざ注意書きがあります
- 通勤手当は、非課税の分も報酬に含めます。所得税では非課税になる範囲がありますが、社会保険の報酬には全額を含めます
- 年3回以下の賞与は報酬に含めません。ここが労働保険の年度更新と逆になります。年度更新では賃金総額に含めるため、同じ集計表を使い回すと合わなくなります
- ⑮平均額の1円未満は切捨てです。四捨五入ではありません
- ⑩が17日未満の月は、⑭総計に入れません。「3か月分を足す」と思い込んで全部足してしまうのが、いちばん多い間違いです
参考:日本年金機構「被保険者報酬月額算定基礎届」届書(様式コード2225)記入方法欄/同「被保険者報酬月額算定基礎届/70歳以上被用者算定基礎届の届出不備や誤りの多い事例」
算定基礎届の提出期限は7月1日から7月10日まで
届出用紙は6月中旬以降、順次事業所あてに送られてきます。提出できるのは7月1日から7月10日までの10日間だけです。この時期は労働保険の年度更新とも重なるため、6月のうちに給与データをそろえておくと間に合わせやすくなります。
そして、提出期間が毎年7月1日から7月10日までと大変タイトなので、担当者泣かせな届出となります。
令和8年度は、7月1日(水曜)から7月10日(金曜)までが提出期間でした。
参考:日本年金機構「【事業主の皆さまへ】令和8年度の算定基礎届のご提出について」
同じ時期に労働保険の年度更新もあるため、従業員数の多い事業所ですと更に大変な作業となるのです。
 新人人事部 S郎
7月はめっちゃ残業しました。
社労士 福田大変でしたね。
私もその時期はとても
忙しかったです!
提出先と提出方法(電子申請・電子媒体・郵送・窓口)
提出先は、事務センターまたは管轄の年金事務所です。提出方法は次の4通りから選べます。
- 電子申請(日本年金機構がすすめている方法です)
- 電子媒体(CDまたはDVD。日本年金機構の「届書作成プログラム」で作成できます)
- 郵送(算定基礎届の送付時に同封されている返信用封筒を使えます)
- 窓口持参
資本金・出資金などの額が1億円を超える法人、相互会社、投資法人、特定目的会社は、2020年4月から電子申請が義務づけられています。該当する会社は、原則として郵送や窓口持参を選べません。
義務の対象でない会社でも、従業員数が多い事業所ほど、電子申請にすると7月の作業時間が短くなります。GビズIDの取得など事前の準備が必要になるため、初めて電子申請を使う年は、6月に入る前から手配しておくと安心です。
参考:日本年金機構「定時決定(算定基礎届)」2.手続き時期・場所および提出方法/同「電子申請の義務化」
届出をしないと6か月以下の拘禁刑または50万円以下の罰金
また、正当な理由がないのに届出を行わなかったり、事実と違う内容で届け出たりすると、6ヵ月以下の拘禁刑または50万円以下の罰金を科せられることがありますので、ご注意ください!
以前は「懲役」と定められていましたが、令和7年6月1日に懲役と禁錮が廃止され、拘禁刑に一本化されました。条文の言葉が変わっただけで、届出が義務であることは変わりません。
参考:e-Gov法令検索「健康保険法」第208条/法務省「拘禁刑創設の趣旨」
定時決定のほかに標準報酬月額が変わる場面
標準報酬月額が変わるのは、7月の定時決定だけではありません。年の途中で給与が大きく変わったときや、育児休業から復帰したときにも、別の届出で決め直します。
随時改定(月額変更届)
また、「定時決定」以外にも、年の途中で大幅な変動があった場合には、算定基礎届の提出時期を待たずして、臨時に改定を行う「月額変更届」といった届出もあります。
要件は、この記事の前半で算定基礎届と並べて整理したとおりです。昇給や降給などで固定的賃金が変わり、変わった月から3か月間の平均で標準報酬月額が2等級以上動いたときに提出します。
標準報酬月額が等級表の上限や下限にあたる方の随時改定については、別の記事で解説しています。

育児休業等終了時改定・産前産後休業終了時改定
新人人事部 S郎大幅な変動と言えば、今度、
育児休業から復帰する人が
いるんですが、その場合も
届出が必要だったり
しますかー?
社労士 福田良い質問ですね!
そうです、その場合も
育児休業等終了時改定の
届出が必要になります!
育児休業から復帰して、3歳未満のお子さんを育てている方は、復帰後の給与で標準報酬月額を決め直せます。復帰日の翌日が属する月から3か月間の給与をもとに計算し、それまでの等級と1等級以上の差が出れば改定されます。
随時改定と違う点が2つあります。1つは、2等級ではなく1等級の差で改定されること。もう1つは、会社が出す届出ではなく、ご本人の申出が必要なことです。会社は申出を受けて、事業主経由で提出します。
産前産後休業から復帰した場合も、同じ仕組みの「産前産後休業終了時改定」があります。
参考:日本年金機構「育児休業等終了時報酬月額変更届の提出」/e-Gov法令検索「健康保険法」第43条の2・第43条の3
よくあるご質問
提出したあとに間違いに気づいたら、どうすればよいですか
まず、提出先の事務センターまたは管轄の年金事務所へご連絡ください。訂正の方法は、いつ気づいたか、どの欄の誤りかによって変わります。記事の冒頭でお伝えしたとおり、算定基礎届は年に一度しかない届出で、後からの訂正には手間がかかります。届出の不備や記入誤りが多い事例は日本年金機構がまとめていますので、提出前の確認にお使いください。
決まった標準報酬月額は、いつの給与から反映されますか
9月分の保険料から変わります。保険料は前月分を当月の給与から差し引くのが原則なので、多くの会社では10月に支払う給与から新しい金額になります。9月ではなく10月に手取りが変わるため、従業員の方から問い合わせを受けやすい時期です。
参考:e-Gov法令検索「健康保険法」第167条第1項
70歳以上の従業員も対象になりますか
対象です。70歳以上の方は厚生年金保険の被保険者ではありませんが、「70歳以上被用者」として届出が必要です。届書は被保険者と同じ様式で、⑱備考欄の「1.70歳以上被用者算定」に○を付け、⑰欄に個人番号(または基礎年金番号)を記入します。70歳以上の方を雇用するときの手続き全般は、別の記事で解説しています。

算定基礎届と労働保険の年度更新は、同じものですか
別の手続きです。算定基礎届は健康保険・厚生年金保険の届出で、提出先は事務センターまたは年金事務所です。労働保険の年度更新は労災保険・雇用保険の保険料を申告する手続きで、提出先は労働基準監督署などです。締切が7月10日で重なるだけで、中身も提出先も違います。報酬(賃金)に含めるものの範囲も違いますので、同じ集計表を使い回さないようご注意ください。
参考:厚生労働省「労働保険の年度更新とは」
「算定基礎額」とは違うものですか
違います。労災保険の特別支給金の計算で出てくる「算定基礎年額」「算定基礎日額」は、けがや病気の前1年間に受け取った賞与などをもとに計算するもので、算定基礎届とは別の制度です。社会保険の手続きで「算定基礎」と言うときは、この記事で解説している算定基礎届を指しています。
参考:香川労働局「算定基礎日額とは」
7月は短期決戦。6月のうちに準備を
算定基礎届は、4月・5月・6月の給与をもとに、社会保険料のもとになる標準報酬月額を決め直す届出です。提出できるのは7月1日から7月10日までの10日間で、同じ時期に労働保険の年度更新も重なります。
ここで決まった額はその年の9月分保険料から翌年8月分まで使われるため、後から簡単には直せません。6月のうちに、次の4つをそろえておくと7月に慌てずに済みます。
- 7月1日時点で在籍している被保険者の一覧(6月中の入社・退職を反映したもの)
- 4月・5月・6月の賃金台帳
- 出勤簿・勤怠データ(支払基礎日数を出すため)
- 現物給与がある場合はその内容と価額
年間平均での算定を申し立てる場合は、前年7月から当年6月までの賃金台帳と、様式1・様式2も必要になります。
 スタッフ M子
当事務所でも書類作成と
提出代行を行っていますので、
お困りの際はご相談ください!
\助成金ってどんなものかご存知ですか?/
助成金ガイドブックのサンプル
【Amazonにて発売中】助成金ガイドブックの一部を無料で公開します。
助成金に強い社会保険労務士が、場面ごとに注意点を交えながら、分かりやすく解説!
- 助成金について理解が深まる!
- 従業員が一人からでも活用できる助成金が分かる!
- 助成金申請に必要な書類が分かる!
- 絶対に活用すべき助成金7選が分かる!
「難しいし、自社には使えないでしょう..?」と思っている方も本書を読めば、
あなたにぴったりな助成金が分かります。
\従業員を雇用していれば、必ず必要な帳簿は備え付けていますか?/
法定三帳簿のサンプル
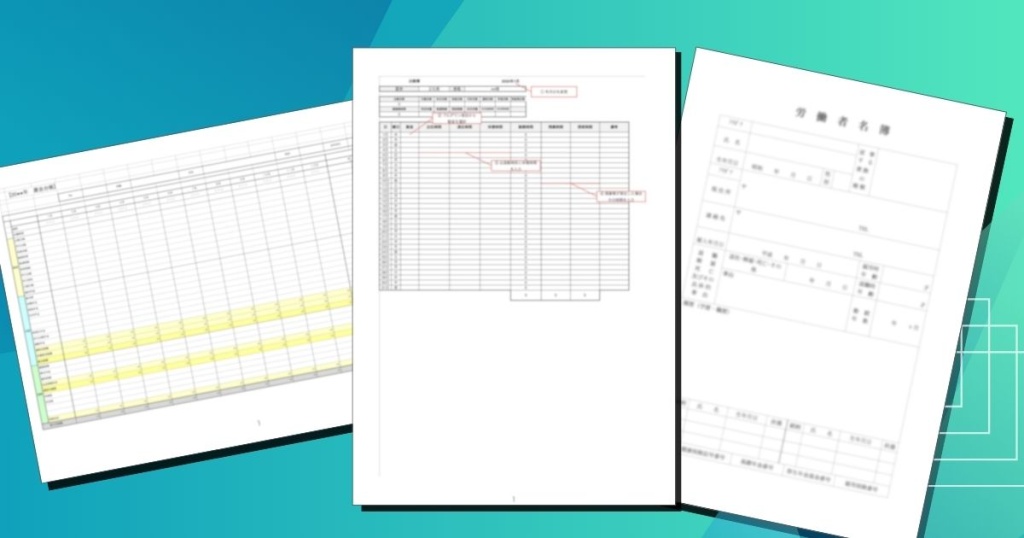
この必須となる法定三帳簿と呼ばれる3つの帳簿は、こちらの3種類の帳簿となっています。
- 労働者名簿
- 出勤簿
- 賃金台帳
上記3つの帳簿について、従業員様の情報を入力してご利用いただけるサンプルを、無料でご提供いたします!
\人事・労務担当の方、必見!/
年間業務チェックシート
人事・労務に関する業務の年間チェックシートを無料でご提供いたします!
こちらの年間チェックシートでは、こんな事が分かります。
- 労働保険、社会保険において行うべき手続き
- 給与計算を行う上で必要となってくる手続き
- 年間行事に対して準備しておくべきこと
これらの年間業務を確認しながら、タスク管理を行えるようなチェックシートとなっております。
